AI替你买东西时,谁来赚钱?
没人想被中间化。Google对Yelp和Tripadvisor做过这事,Apple对几乎所有人都做过。一般来说,市场平台都想攥住客户关系和支付环节,但客户在谁手里,谁就可能有别的想法。
"谁拥有客户"的权力天平一旦倾斜,所有人都会手忙脚乱找座位——有人迎上去,有人躲开来。上周的对比很说明问题:Amazon说"Muse不许进",而Shopify(不像Amazon那样有规模化的广告业务要保)则张开怀抱迎接集成。赌注在于:AI助手根本不需要复制Amazon的仓库,就能动摇它的利润——它们只需要成为你决定买什么的那个地方。
未来长什么样不难想象。想象一下你让助手订晚餐:它知道你的预算、饮食偏好和到家时间,选好餐厅,通过Toast下单,经由DoorDash Drive安排配送,Toast负责收钱。整个过程中你没浏览过任何市场平台,也没看过一条赞助广告。
你喜欢不喜欢这个未来,主要看两个维度:
- Agent能给你带来多少增量需求?你的市场份额有多大,还能再抢多少(新增的客户和订单,能不能抵消利润池受损的风险)?
- 你的利润有多依赖掌控"发现"和客户关系?客户的屏幕时间对你的生意有多重要(换句话说,佣金加广告收入占你营业利润的比例有多高)?
意愿和议价能力是两回事。平台可能想要助手带来的需求,但谈判条件取决于助手手里有没有靠谱的备选履约方。一家公司可以欢迎多一条销售渠道,同时在谈判桌上死守自己的利润结构。
履约赢得的分发
Amazon、DoorDash和Instacart能攥住用户关系,是因为它们把最难的事做得又稳又好:足够全的选品、愉快的体验、准时送达、换货退货、出了问题有人兜底。这些能力养成了用户习惯,也养出了高利润的广告业务。
Muse、ChatGPT、Grok Bot和Instinct明天还复制不了这些网络,但它们可以在满足用户需求的供应商之间比价、分配订单。
老玩家保得住履约优势,不等于保得住利润池。2025年Amazon广告收入690亿美元,而除AWS外的营业利润只有340亿美元。广告收入不等于利润,但按70%的贡献毛利率估算,广告贡献的利润超过了报告里的营业利润。DoorDash和Instacart也一样。
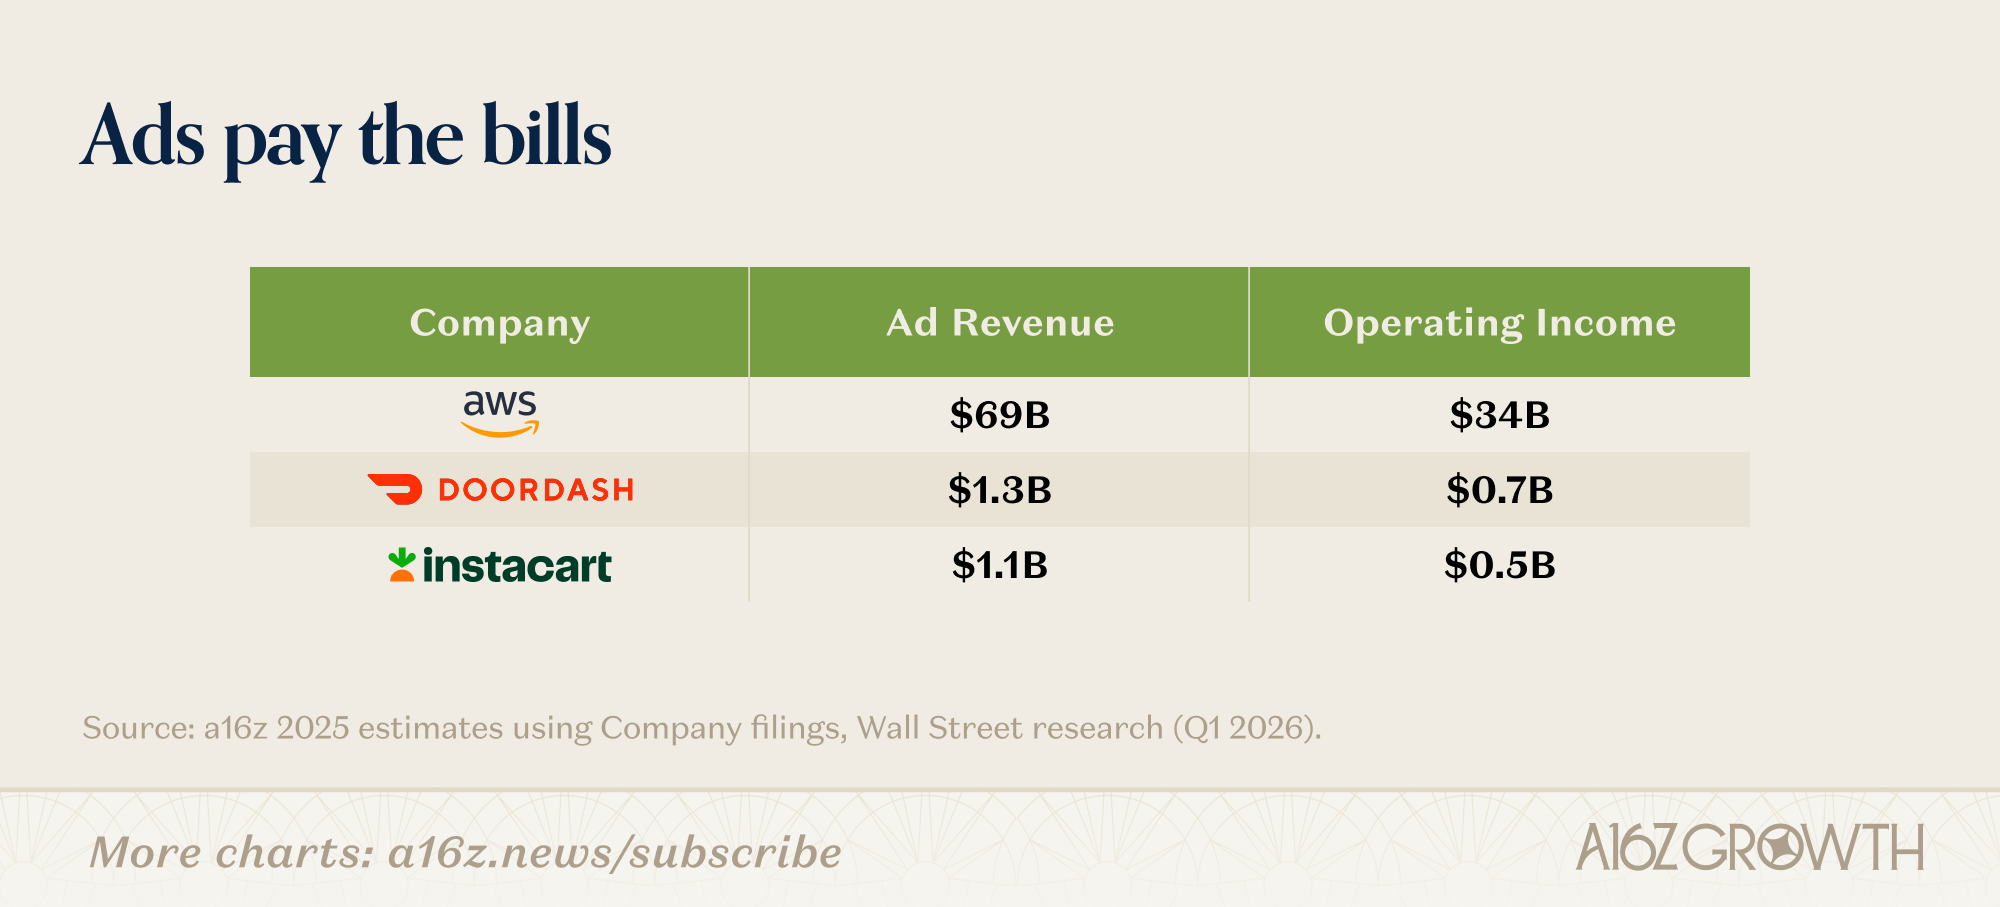
广告收入和佣金是消费互联网的命脉,我们可能正站在一次大洗牌的悬崖边。2025年Alphabet和Meta的广告收入合计近5000亿美元——它们长期是分发的重心,钱流又大又稳。如果其中哪怕一小部分发生实质性转移,就足够养活一整套全新的商业模式和竞争生态。
谁会欢迎多一条渠道
对市场平台来说,agent可能带来一个新客户(好事),也可能拦截一笔它本来就能拿到的订单(坏事)。前者哪怕条件差一点也划算;后者意味着同一笔订单,利润变薄了。怎么选,取决于agent带来的增量有多大,以及平台从"发现"和广告里赚多少。
达美乐大概是多年来最重要的"外卖平台钉子户"(披萨界的Garth Brooks,死活不上Spotify)。管理层不想把客户关系交给一个聚合平台,还要为自己本来就有的配送服务付费。但达美乐后来想通了:聚合平台不只是配送基础设施,还能帮它获客、做发现。它把会员体系留在自有下单渠道,同时押注增量需求。agent现在可能把DoorDash推到当年达美乐的位置上,让它重新做这道选择题。
早期的分化很说明问题:Instacart正在和Muse集成,Amazon却试图封杀它,两种选择在经济上都说得通。Amazon的品类广度加上根深蒂固的购物习惯,议价地位更强:一个买不了Amazon东西的助手,对本来就想在Amazon买东西的用户来说就没那么好用。所以Amazon有资本谈判,哪天它真把Muse请回来,大概率也会保住原来的利润结构。Instacart则不同,它的杂货购物本来就不从自家平台开始,还有很大增量空间。
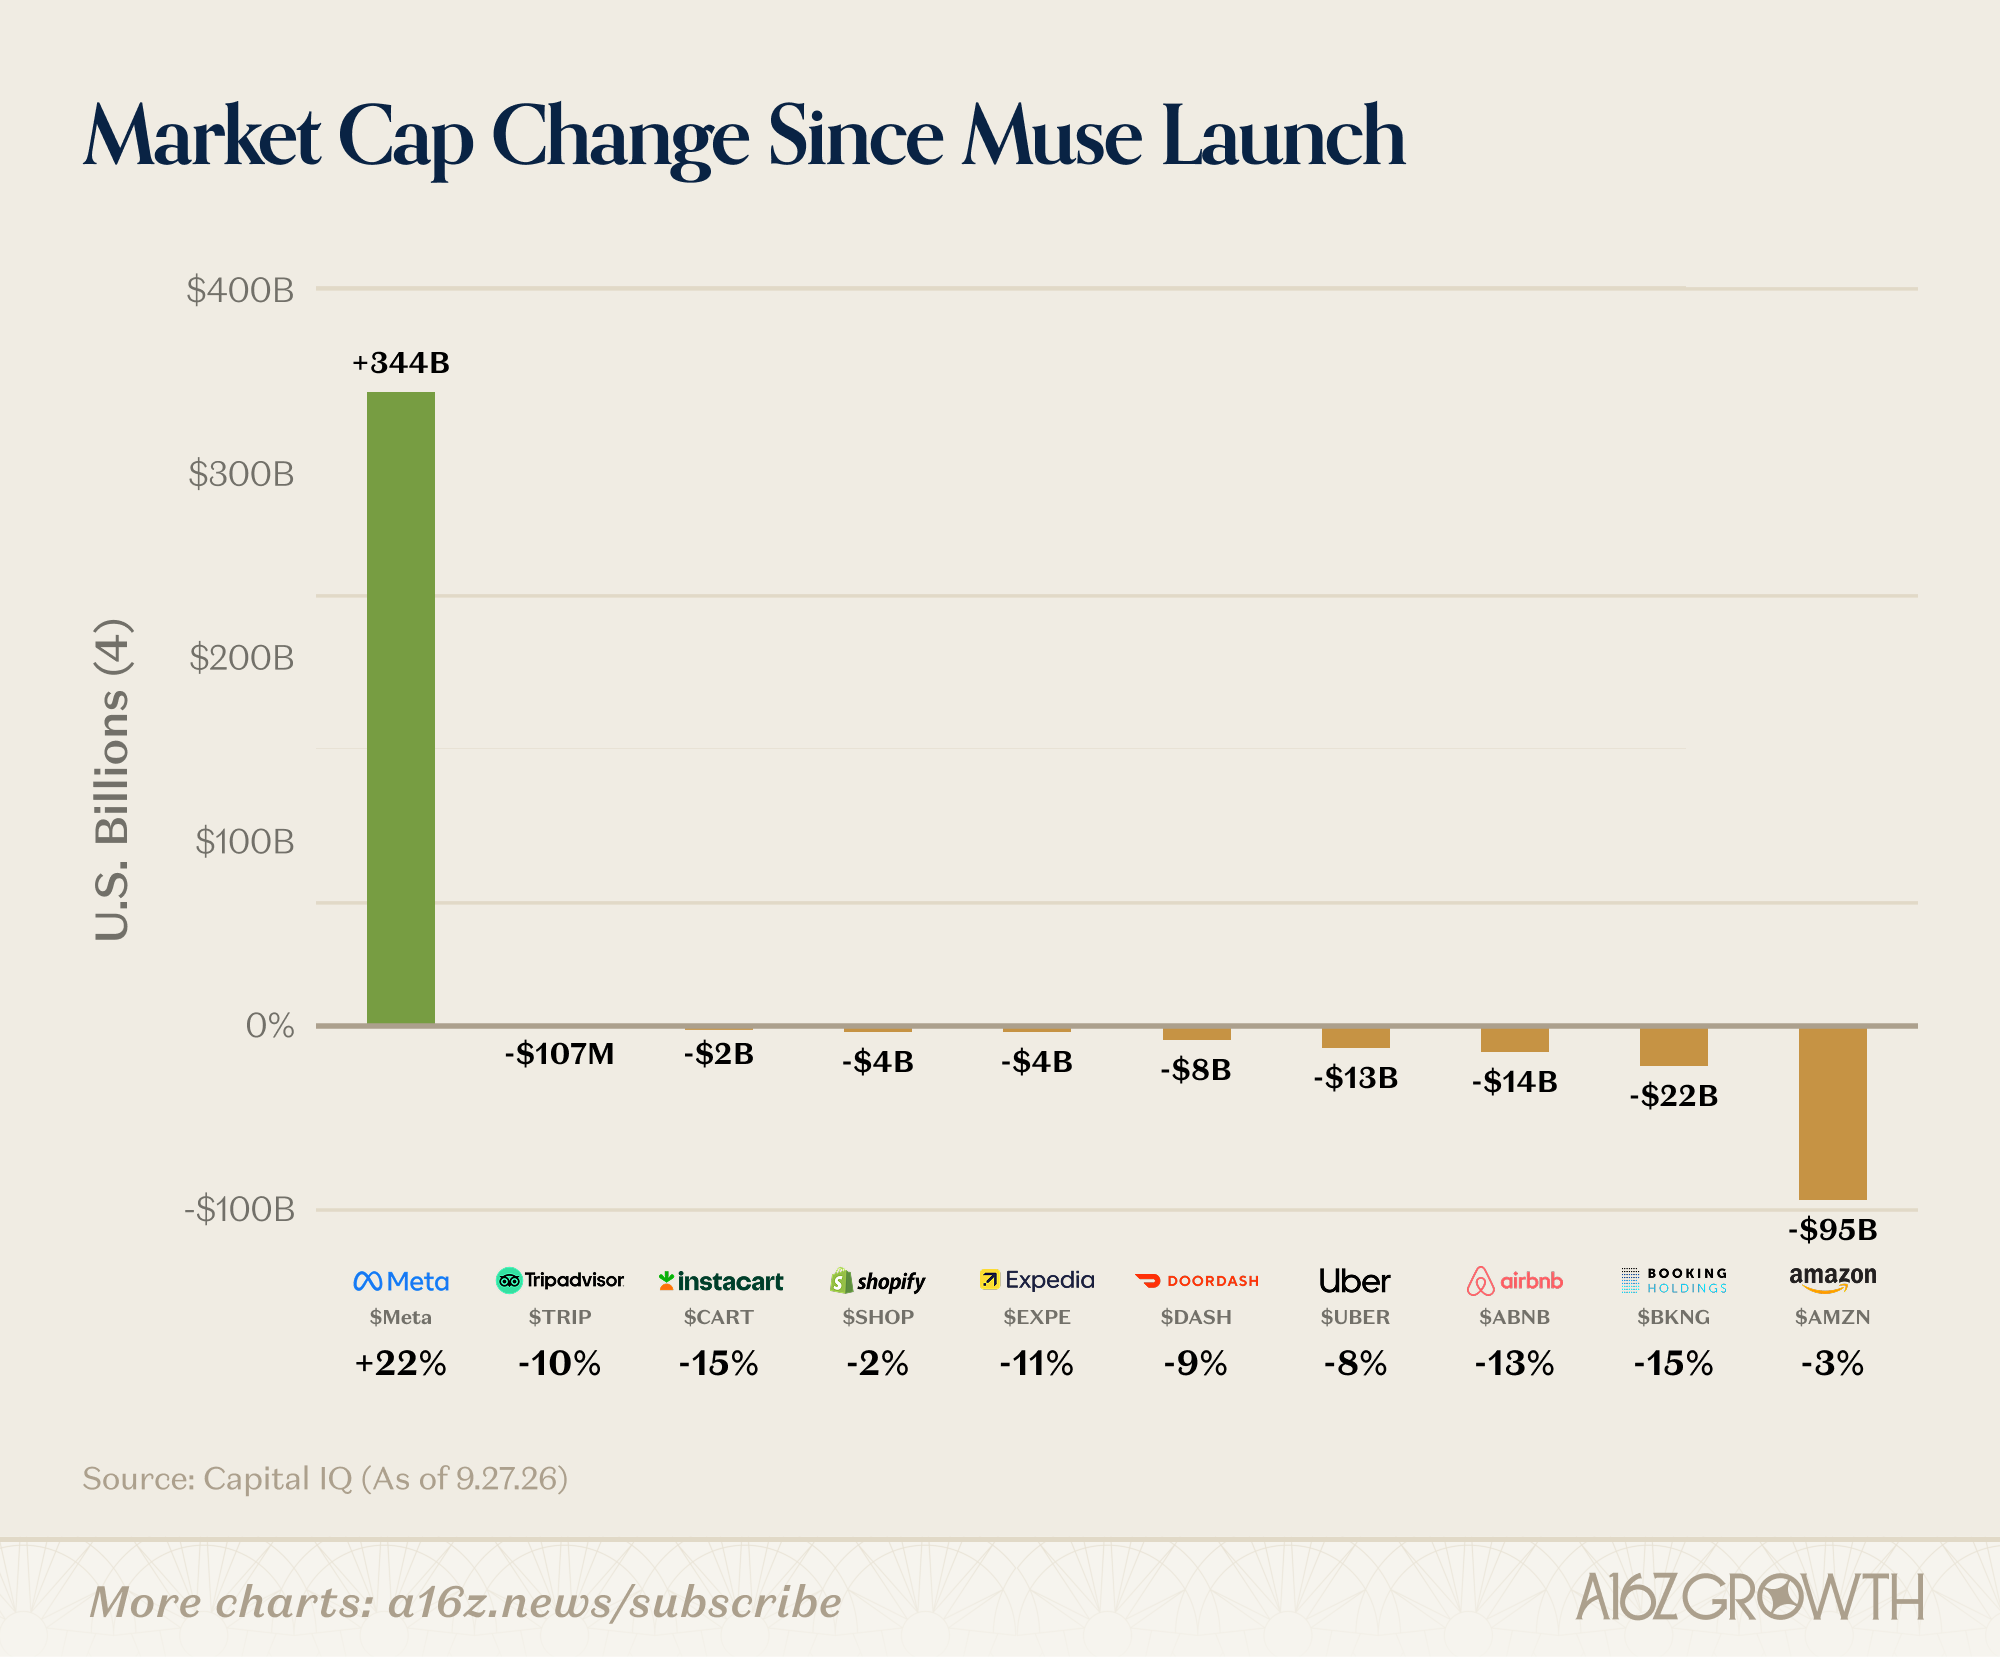
Shopify、Toast和Square的算盘又不一样。它们把商户的库存、下单和运营流程开放给agent,等于多一条销售渠道,同时软件和支付收入照赚。Shopify和Muse的集成就是这个逻辑的实体化——它们没有需要保护的市场广告业务。
这改变了agent手里的牌。在订晚餐的例子里,Toast负责下单和收钱,DoorDash Drive只管配送。agent给餐厅带去一个客户,却完全绕开了DoorDash的市场平台——哪怕订单还是DoorDash送的,佣金和广告收入都受到了挤压。我同事Seema把企业软件里这种"前台和平台脱钩"的模式叫做headless。
这笔订单谁来买单
我们知道用户有时愿意为便利多付钱。DoorDash上的菜单价更高,这是餐厅能活下去的必要条件。如果助手能替你在Amazon下单、替你付钱,你愿意接受它展示的更高价格吗?如果它能协调你和朋友们的agent、对齐偏好、搞定一顿聚餐的订单,你愿意为此付费吗?省下的时间和精力够多的话,这笔费用足以在现有市场平台之上再养活一门生意。但付给助手的这笔钱,替代不了平台损失的广告利润——要么一部分钱流回平台,要么带来足够大的增量或成本节约。Instacart已经观察到,经由它的AI助手下的订单,件数和客单价都高于平均水平。
还有一种更乐观的可能:更少浏览,意味着更多购买。消费平台这些年一直在压缩"想要"和"买到"之间的步骤,助手可能把剩下的活儿也干了:调研、比价、协调、下单。那场一直没排上的旅行变成一次预订,卡在群聊里的晚餐变成一笔订单。
这会改变"共享客户关系"的经济学:单笔订单赚少了,但总量赚多了,前提是助手创造的增量足够大,能抵消那些"本来也会发生"的业务上损失的利润。
旅行的例子能看出这些力量如何往不同方向拉扯。如果Expedia把原来付给Google的获客费改付给助手,只是换了个收钱的人;如果助手对一笔本来会直接到Airbnb的订单收费,那就是新增了一笔成本。但Airbnb手里有差异化的房源,对助手来说"没有这套房就不好用",所以它既有议价地位,又有强烈动机保护自己的直客关系。
更进一步,这些经济账怎么算,还要看商家从agent流量里拿到的是客户还是订单。如果agent把我带到Expedia,我用完觉得好,以后直接去Expedia订,Expedia就赚到了一个客户;但如果下次旅行我还是回助手那儿,Expedia每一次都得重新赢单。订单多了,不等于回头客多了。
第三个变量是已经铺好的物理基础设施,这对议价能力是把双刃剑:有基础设施是谈判的真筹码,但也意味着你需要足够的量来摊薄资产成本。比如Amazon,面对"订单保住了但广告没了、这笔订单的贡献毛利没了"的局面,它还是宁愿要订单——总比丢单之后让基础设施成本摊到更少的订单上强。
助手也不能想当然地认为,明天还能以今天的条件拿到履约服务。更高的费用、更低的利润、更少的投入,都可能把缺口吞掉;更多的量和更低的获客成本能对冲一部分,尤其是新增而非转移的订单。助手也可能反过来向商家收"触达我客户"的费用。最后的结果,取决于双方谁更需要谁的生意。
我预计底层的网络依然值钱。但一旦是别人带来了客户,它们还能不能分到原来那么大的一块,我就没那么确定了。不过,老玩家拼命守住的那些利润池,也可能养活全新一代商业公司——就建在老玩家铺好的基础设施上。